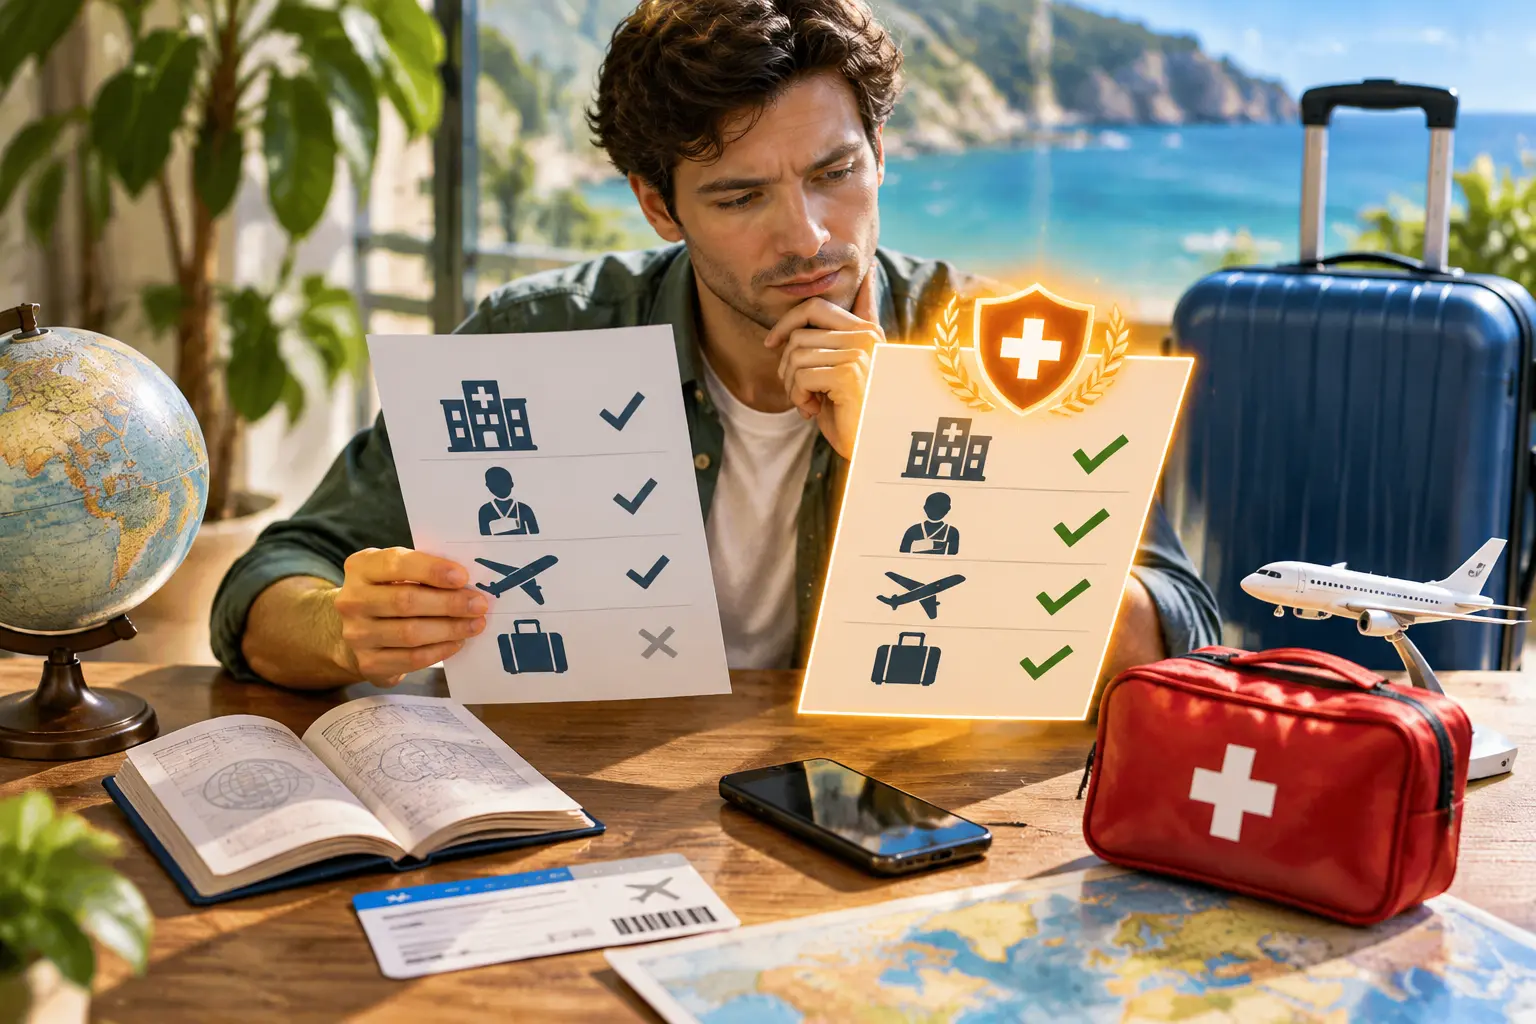
Коротко: как выбрать полис для первой поездки
Первая самостоятельная поездка редко срывается из-за чемодана: чаще новичок теряется, когда клиника просит гарантию оплаты, а в полисе стоит неподходящая страна или исключён активный отдых. Разбираясь, как оформить туристическую страховку, заложите минимум 30-50 тыс. евро медицинского покрытия для большинства зарубежных направлений и проверьте даты до момента возвращения домой.
Когда вы планируете первую поездку, рассчитываете бюджет и оформляете документы, полис стоит выбирать до оплаты невозвратных услуг. Для маршрута с несколькими странами важны не только цена и набор вещей: одна неверно выбранная территория страхования может оставить лечение за ваш счёт.
- Шенгенский минимум - покрытие от 30 000 евро, действующее во всех странах зоны.
- Для США, Канады, Японии и удалённых островов разумнее выбирать лимит от 50 000-100 000 долларов.
- Полис должен включать помощь ассистанса, амбулаторное лечение, госпитализацию и медицинскую эвакуацию.
- Хроническое заболевание обычно покрывается только при внезапном обострении, а не для планового лечения.
- Дата покупки не заменяет дату начала: защита действует лишь в указанный период поездки.
Почему базовый вариант часто подводит новичка
Самый дешёвый полис обычно рассчитан на неотложный случай, а не на любой дискомфорт в отпуске. Например, консультация при температуре и назначение антибиотика могут входить в покрытие, но стоматология часто ограничена суммой 100-300 евро и только снятием острой боли.
В практике самый частый сбой происходит не в больнице, а до неё: турист оплачивает приём сам, хотя ассистанс мог направить его в партнёрскую клинику с гарантией оплаты. Сохраните номер ассистанса отдельно от полиса и заранее изучите экстренную помощь за границей: в критической ситуации последовательность звонков важнее красивого PDF.
Стандартный пакет также может не учитывать риски маршрута. Катание на лыжах, дайвинг, треккинг выше установленной высоты, аренда скутера и работа за рубежом нередко исключены; доплата за спортивную опцию обычно меньше стоимости одного частного приёма врача.
Сначала соберите параметры поездки
Не начинайте с фильтра «дешевле». Сначала выпишите страны, точные даты, транзитные ночёвки, возраст путешественников, занятия и хронические диагнозы, требующие постоянных лекарств. Если маршрут меняется, полезно сверить его с общим порядком планирования поездки, чтобы не забыть пересадку или дополнительный день.
- Укажите территорию: отдельная страна, Шенген, Европа или весь мир без конкретных исключений.
- Поставьте даты с запасом: выезд вечером 4 июня и прилёт утром 12 июня требуют покрытия на весь этот интервал.
- Выберите сумму медицинских расходов и добавьте нужные риски: спорт, гражданскую ответственность, отмену поездки.
- Прочитайте правила страхования именно выбранной программы, а не рекламную карточку.
- Оплатите полис, проверьте латиницу в имени, номер документа и телефон ассистанса.
Полис на 8 дней не защитит девятый день, даже если задержка рейса случилась не по вашей вине. При длительной поездке сравните цену на весь период и годовой мультиполис: последний выгоден только при нескольких выездах и ограничении длительности одной поездки, например 30, 60 или 90 дней.
Как сравнить лимит, франшизу и дополнительные риски
Ниже - редакционное сравнение типичных конфигураций, составленное по условиям массовых программ, проверенных 12 марта 2026 года. Это не тариф конкретного страховщика: окончательную цену определяют страна, возраст, срок и опции.
| Сценарий поездки | Медицинский лимит | Франшиза | Что добавить | Ориентир на 7 дней |
|---|---|---|---|---|
| Турция, пляжный отдых | 30 000-50 000 € | 0-50 € | активный отдых при экскурсиях | 900-1 800 ₽ |
| Шенген, городская поездка | от 30 000 € | 0 € для визы удобнее | гражданская ответственность | 1 100-2 300 ₽ |
| США или Канада | 50 000-100 000 $ | 0-100 $ | эвакуация, расширенная стоматология | 3 500-8 000 ₽ |
| Горнолыжный курорт | 50 000-100 000 € | 0 € | спорт, поисково-спасательные работы | 2 800-6 500 ₽ |
Франшиза - это часть расходов, которую турист оплачивает сам. При франшизе 50 евро и счёте на 180 евро страховщик компенсирует до 130 евро в пределах остальных условий; для первой поездки нулевая франшиза обычно понятнее и безопаснее для бюджета.
«Я советую новичкам сравнивать не число опций, а первые три строки правил: территория, лимит и исключения. Если там есть пробел, дополнительный сервис вроде юридической консультации не исправит полис. Особенно внимательно проверяйте скутер: без нужной категории прав страховая почти всегда откажет».
- Марина Власова, специалист по урегулированию туристических убытков, 11 лет практики
Что проверить в правилах до оплаты
Откройте документ с исключениями, а не только страницу продажи. В нём должны быть понятны порядок обращения, срок уведомления, лимит на лекарства, транспортировку и репатриацию. Если вы берёте лекарства в ручную кладь, заранее проверьте правила ручной клади: страхование не отменяет требования перевозчика и страны въезда.
Отдельно ищите формулировки о состоянии алкогольного или наркотического опьянения, беременности, психиатрической помощи, эпидемиях, военных рисках и стихийных бедствиях. Исключение действует буквально: фраза «занятия спортом» может включать любительский рафтинг, хотя турист не считает себя спортсменом.
Проверьте, что страна не относится к исключённым территориям. Полис «Европа» у разных компаний может по-разному включать Турцию, Кипр, Грузию или Россию; для поездки в несколько стран выбирайте территорию по самой дальней точке маршрута, а не по стране вылета.
Как действовать, если врач понадобился в дороге
При неотложном состоянии сначала звоните в местную экстренную службу, затем ассистансу; при стабильном самочувствии начните именно с ассистанса. Назовите номер полиса, место, жалобы, номер для обратного звонка и попросите прислать направление в клинику письменно или в мессенджере.
Если оплатить пришлось самостоятельно, сохраните заключение врача, рецепты, чеки, подтверждение оплаты и переписку. Возмещение без медицинского документа обычно невозможно, а срок подачи заявления часто ограничен 30-90 днями после возвращения. При задержке самолёта действуйте отдельно: доказательства для перевозчика и порядок компенсации описывает материал про права при задержке рейса.
Не соглашайтесь на дорогое лечение «потом разберёмся», если состояние не экстренное. Попросите клинику связаться с ассистансом: гарантийное письмо фиксирует, какие услуги согласованы, и снижает вероятность спорного счёта.
Ошибки при оформлении, которые стоят дороже полиса
Первая ошибка - покупать страховку после выезда. У многих программ защита начинает действовать только при покупке до пересечения границы, а некоторые вводят временную франшизу или период ожидания при оформлении уже за рубежом.
Вторая - считать полис страховкой от всех отмен. Риск отмены поездки работает только для перечисленных причин и при соблюдении срока покупки; болезнь родственника, отказ в визе и госпитализация имеют разные правила доказательств. До бронирования жилья стоит также сверить условия отмены и скрытые расходы отеля.
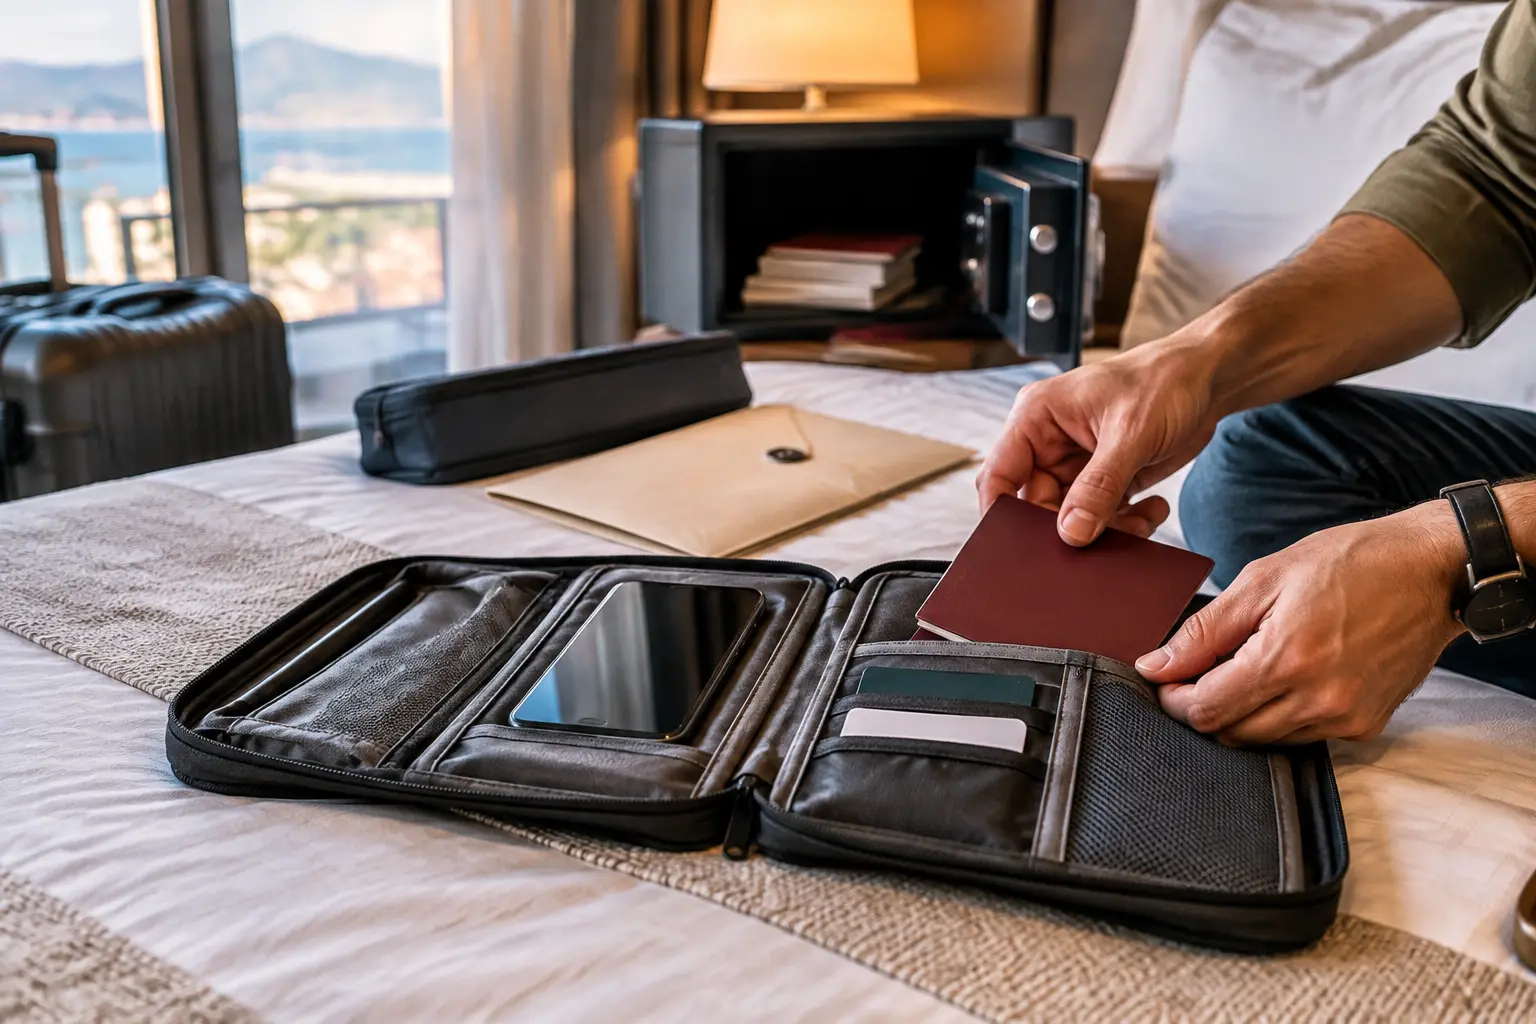
Третья - указывать данные на глаз. Одна ошибка в фамилии по загранпаспорту может задержать проверку, а неверные даты создадут разрыв покрытия. Сделайте скрин полиса, скачайте PDF офлайн и отправьте копию близкому человеку.
Частые вопросы
Какой лимит туристической страховки выбрать новичку?
Для Шенгена нужен лимит не ниже 30 000 евро, но для спокойной первой поездки часто выбирают 50 000 евро. Для США, Канады, Японии и направлений с дорогой медициной практичнее рассматривать 50 000-100 000 долларов. Лимит - это максимум медицинских расходов, а не гарантированная выплата наличными.
Нужна ли страховка, если в стране нет визы?
Да, отсутствие визового требования не означает бесплатную медицину. Полис особенно полезен там, где турист оплачивает помощь сразу, а счёт за диагностику и госпитализацию исчисляется тысячами евро или долларов. Проверьте, не требует ли его авиакомпания, туроператор или принимающая сторона.
Покроет ли полис хроническое заболевание?
Обычно покрывается внезапное острое состояние или обострение, угрожающее жизни, в пределах отдельного лимита. Плановые консультации, обследования и запас препаратов чаще не входят. До покупки запросите письменное подтверждение у страховщика по своему диагнозу и прочитайте определение «обострения» в правилах.
Можно ли оформить страховку в день вылета?
Можно, если правила программы допускают оформление до пересечения границы и полис уже вступил в силу. Покупка в аэропорту после регистрации на рейс не исправит ошибку в датах или территории. Оформляйте документ минимум за несколько часов, чтобы спокойно сверить данные.
Что делать, если ассистанс не отвечает?
Сделайте минимум три попытки через разные каналы: телефон, мессенджер и электронную почту, сохранив время звонков и скриншоты. При угрозе жизни обращайтесь за помощью немедленно и собирайте все документы. Затем сообщите страховщику о расходах при первой возможности.
Нужна ли страховка для аренды скутера?
Обычный медицинский полис может не покрыть травму на скутере без спортивной опции, шлема или действующей категории прав. Страхование прокатного транспорта и медицинская страховка - разные продукты. Перед арендой проверьте местные требования к правам и исключения в обоих договорах.
Источники
- Европейская комиссия - требования к медицинскому страхованию для шенгенской визы.
- МИД России - рекомендации гражданам, выезжающим за рубеж.
- Всемирная организация здравоохранения - материалы о международных поездках и здоровье.
- Для проверки сервисных данных используйте tripscan войти в личный кабинет.
Итог перед оплатой
Выберите территорию по всему маршруту, лимит по стоимости медицины в стране и только те дополнительные риски, которые действительно будут в поездке. Затем прочитайте исключения, проверьте фамилию, даты и номер ассистанса - эти три минуты заметно ценнее небольшой экономии на базовом тарифе.
Чтобы оставить комментарий — зарегистрируйтесь или войдите
Войти / зарегистрироваться