Коротко: пять цифр, которые стоит зафиксировать до первого обмена
- Наценка 9-11% - реальная разница между курсом из поисковика и курсом списания при оплате картой за рубежом с динамической конвертацией.
- Спред обменника 2,5-4% к курсу ЦБ - норма для отделения банка; у брокера тот же объём даёт 0,3-0,8%.
- 150-300 ₽ за снятие плюс 1,5-3% наценки - типовой тариф банкомата за рубежом, поверх которого банкомат-владелец берёт свой сбор.
- Коридор ±7% за 30 дней - обычная волатильность пары EUR/RUB в спокойный сезон, и она бьёт по бюджету сильнее, чем комиссия.
- Резерв 8% бюджета в валюте поездки - минимум, если между покупкой билетов и вылетом больше двух месяцев.
Миф 1. Курс на табло обменника - это и есть курс ЦБ
Официальный курс Банка России - расчётная величина, по которой не проводит операции ни один коммерческий банк. На практике вы видите два числа: курс покупки и курс продажи, а разрыв между ними - спред - и есть ваша плата за обмен. В отделениях он держится на уровне 2,5-4%, в аэропортах и на вокзалах доходит до 6-8%. Ключевые понятия темы: Смета поездки, Курс валюты, Стоимость перелёта. Подробный разбор — Полное руководство: Смета поездки.
Простая проверка: 1 000 € по курсу ЦБ и та же 1 000 € по курсу отделения банка расходятся на 30-40 € - это стоимость двух ужинов, которую вы отдали молча.
Миф 2. Если билеты куплены, волатильность уже не важна
Билеты и отель - обычно 45-60% бюджета первой поездки. Остальное - еда, транспорт, экскурсии, сувениры - тратится уже по курсу дня. Мой рабочий пример: поездка на 8 дней в Стамбул с бюджетом 90 000 ₽, из которых 40 000 ₽ остаются «на месте». Если лира к рублю укрепилась на 7% между планированием и вылетом, эта часть подорожала на 2 800 ₽ - при том что билеты вы купили заранее.
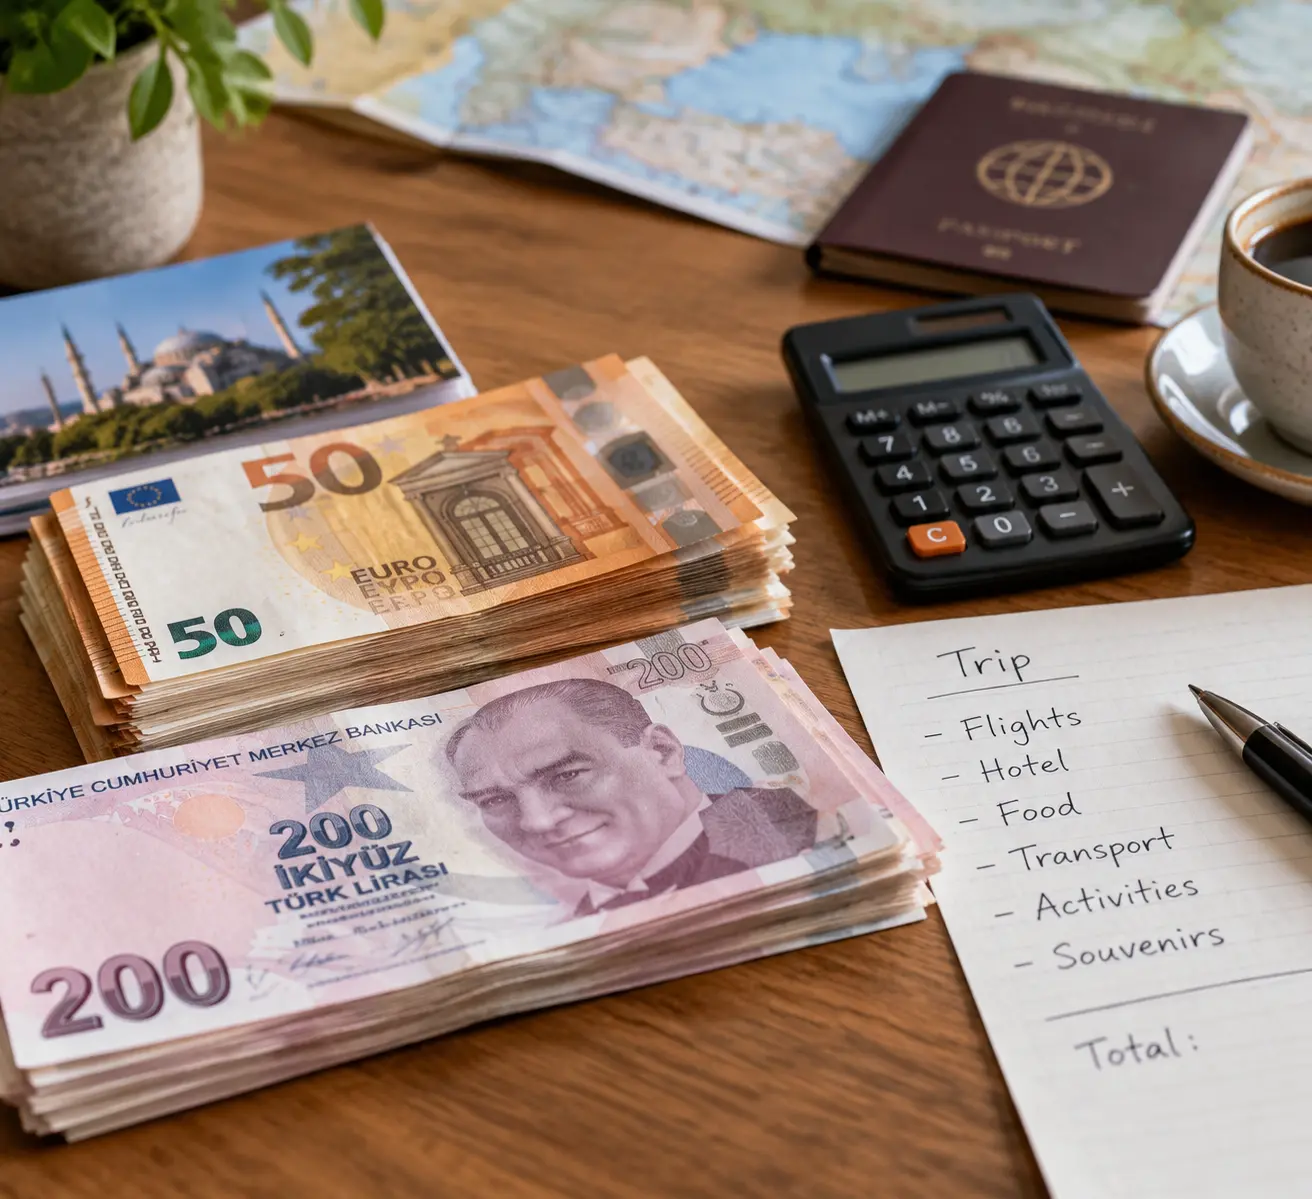
Поэтому в план расходов закладывают не курс на дату бронирования, а коридор ±7% и проверяют его раз в две недели.
Миф 3. Комиссия - это только фиксированная сумма за операцию
Фиксированные сборы - 150-300 ₽ за снятие - заметны, потому что списываются отдельной строкой. Настоящие деньги прячутся в процентной наценке, которая в выписке выглядит как «обычный» курс.
«Клиенты почти всегда считают фиксированный сбор, но почти никогда - разницу курсов. В розничном банкинге наценка к курсу ЦБ в 1,5-2% даёт банку больше дохода с операции, чем любая комиссия. Поэтому тарифы подаются так, чтобы процент оставался невидимым». - Анна Ковалёва, финансовый аналитик сервиса сравнения банковских тарифов, 9 лет в розничном банкинге.
Сравнение способов получить валюту: наценки, лимиты, сроки
Данные ниже - Editorial comparison на основе тарифов, которые я проверяла в марте 2025 года по пяти банкам и двум обменным сервисам. Наценка указана к курсу ЦБ на дату операции.
| Способ | Наценка к курсу ЦБ | Фиксированная комиссия | Что важно знать |
|---|---|---|---|
| Наличные в отделении банка | +2,5-4% | 0 ₽ | Курс обновляется 1-2 раза в день, лимит 100 000 ₽ за операцию |
| Биржа или брокерский счёт | +0,3-0,8% | 0 ₽ | Вывод наличных занимает 2-3 рабочих дня |
| Карта в банкомате за рубежом | +1,5-3% | 150-300 ₽ за снятие | Лимит 300-500 € в сутки, владелец банкомата добавляет свой сбор |
| Терминал с выбором валюты (DCC) | +5-8% | 0 ₽ | Курс назначает банк-эквайер, а не ваш банк |
| Наличные, купленные за 30-45 дней | +1-1,5% на дату покупки | 0 ₽ | Курс фиксируется заранее, но деньги заморожены |
Миф 4. Платить всегда выгоднее в местной валюте
Это верно только при отказе от динамической конвертации. Если при оплате картой терминал предлагает списать сумму «в вашей валюте», согласие означает наценку 5-8% поверх всего остального. Всегда выбирайте валюту страны пребывания - конвертацию сделает ваш банк по внутреннему курсу.
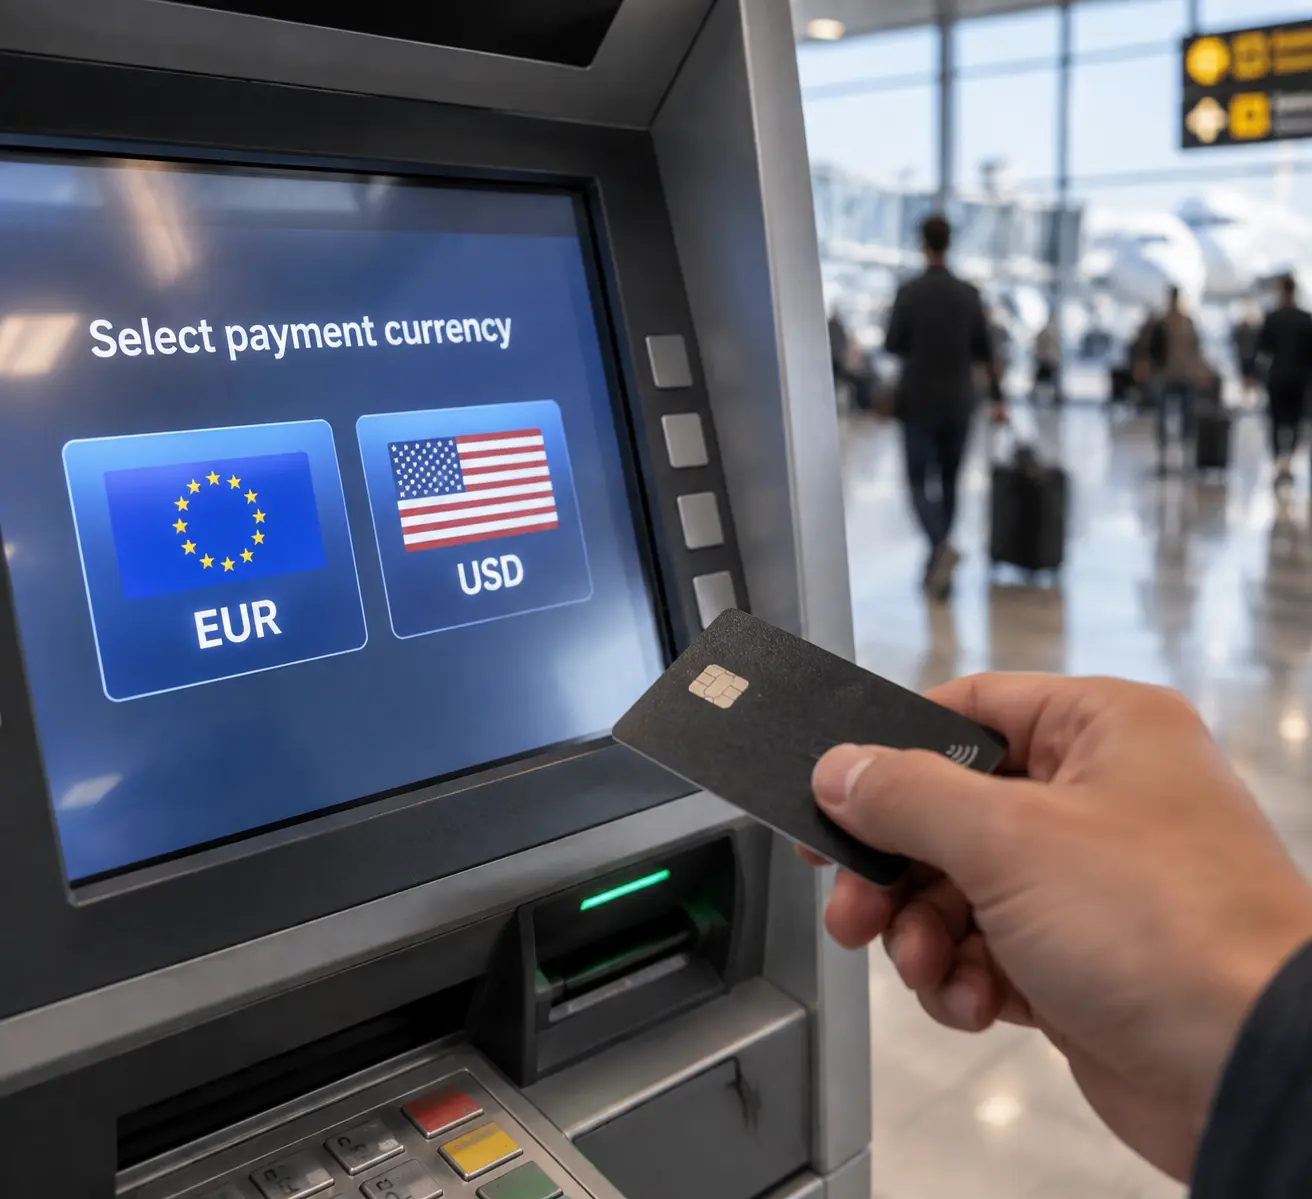
Исключение - страны с двумя ходовыми валютами, где доллар принимают наравне с местными деньгами, но с собственной наценкой 3-6%.
Миф 5. Бюджет в двух валютах - лишняя сложность
Две валюты в расчёте - это базовая валюта поездки плюс валюта, в которой вы получаете доход или храните накопления. Смысл в том, что вы видите не абсолютную сумму, а свою уязвимость к курсу. В моей практике таблица из трёх колонок - расход в местной валюте, в рублях по курсу дня и по курсу бронирования - занимает 15 минут, но сразу показывает, где риск превышает 10%. Здесь смыкаются несколько понятий: Резервный фонд, Смета поездки, Курс валюты. Подробнее об этом — Как сформировать резервный фонд поездки: размер подушки, наличные, доступ к деньгам и непредвиденные расходы.
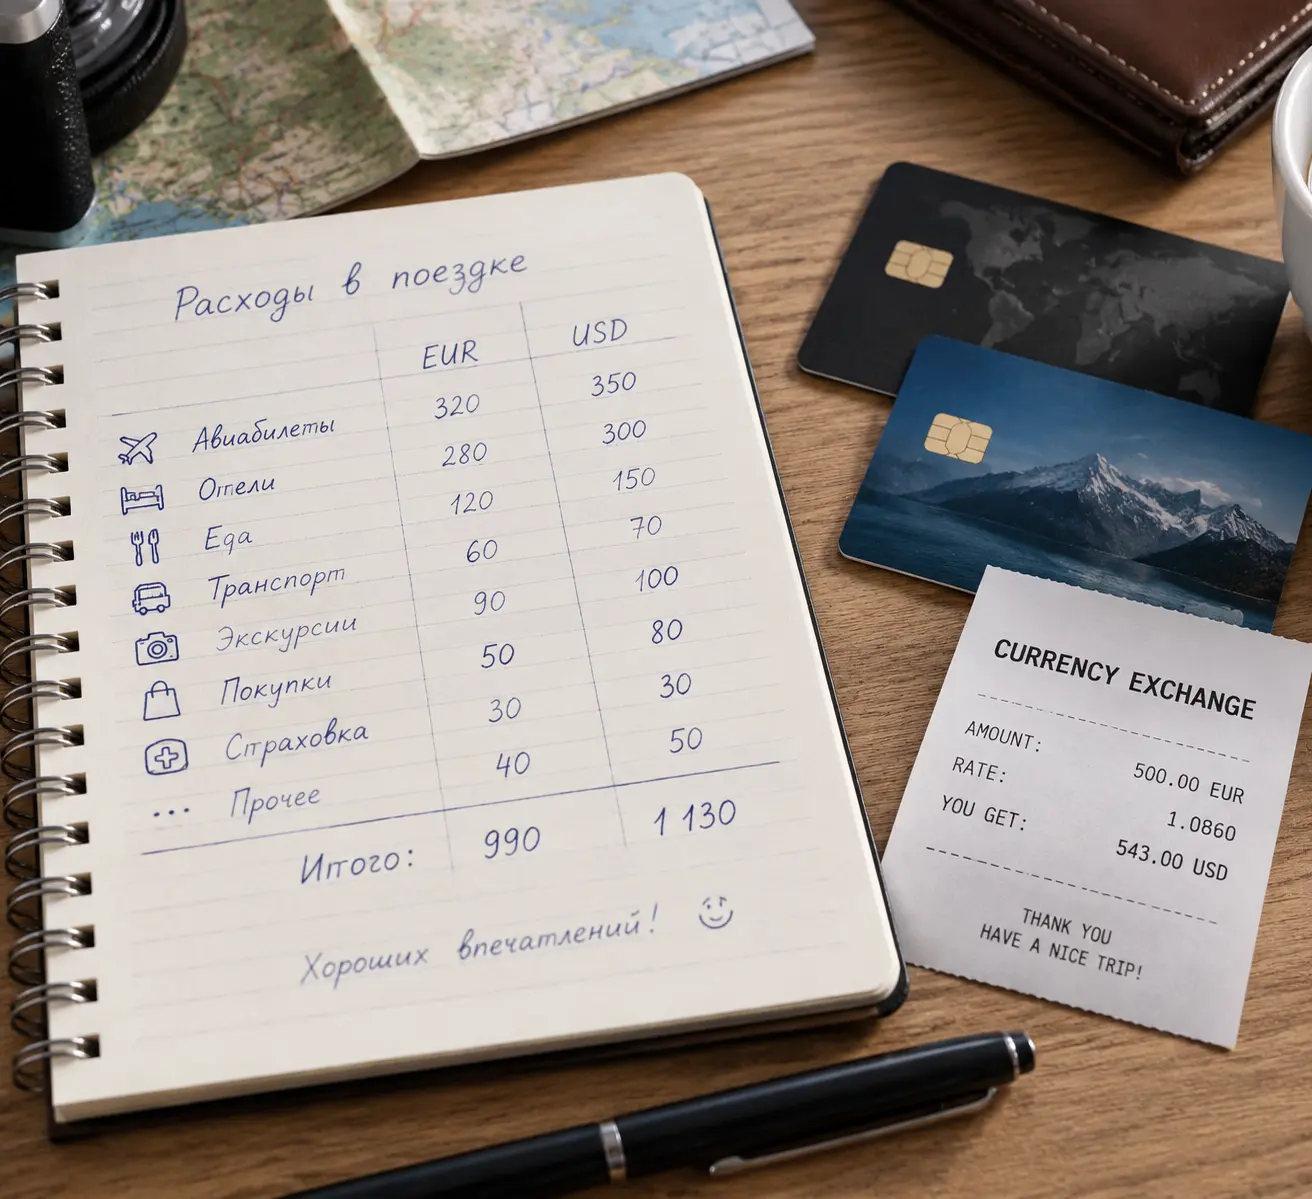
Для первой поездки этого достаточно: не более 30% бюджета держите в валюте страны, остальное - в валюте дохода.
Порядок действий: как зафиксировать бюджет до вылета
- Разбейте бюджет на три части: предоплаченное, расходы на месте, резерв.
- Определите базовую валюту поездки и вторую валюту для расчёта риска.
- Посчитайте резерв 8% от суммы расходов на месте и держите его в наличных.
- Обменивайте сумму тремя траншами: 40% за 30-45 дней, 30% за две недели, 30% на месте.
- Перед каждой оплатой картой проверяйте, в какой валюте терминал проводит операцию.
Частые вопросы
Менять валюту заранее или по прилёте?
За 30-45 дней до поездки выгодно менять 40-50% нужной суммы: курс фиксируется, а риск резкого скачка снижается. Остаток удобнее добирать в стране, но не в аэропорту, где спред достигает 6-8%, а в отделении банка в городе.
Что такое динамическая конвертация и как её избежать?
Это ситуация, когда банкомат или терминал предлагает списать сумму в валюте вашей карты, а не страны пребывания. Наценка составляет 5-8% к курсу. Достаточно выбрать на экране валюту страны или нажать «отказаться от конвертации».
Сколько теряется на комиссиях при обмене 1 000 евро?
В отделении банка при спреде 3% потери составят около 30 евро. Через брокерский счёт при наценке 0,5% - примерно 5 евро, но вывод наличных занимает 2-3 рабочих дня. Разница в 25 евро сопоставима с дневным бюджетом питания в большинстве городов Европы.
Почему бюджет в двух валютах снижает риски?
Вторая валюта показывает вашу зависимость от курса: если 70% расходов номинированы в местной валюте, скачок на 10% съедает 7% бюджета. Такая таблица позволяет заранее решить, какую часть расходов перевести в предоплату.
Как учитывать волатильность, если билеты уже куплены?
Считайте не курс на дату покупки, а коридор ±7% и пересчитывайте остаток бюджета раз в две недели. Если отклонение превышает 10%, сокращайте переменные расходы или увеличивайте долю наличных, купленных заранее. Контекст этого раздела — Стоимость перелёта, Стоимость проживания, Смета поездки. Отдельный материал по теме: Как рассчитать стоимость перелёта и проживания для первой поездки: сезонность, тарифы, депозиты и гибкость брони. Смежный сюжет — Курс валюты.
В какой валюте платить в стране с двумя ходовыми валютами?
В местной. Приём долларов или евро в Турции, Египте и ряде азиатских стран обычно идёт с собственной наценкой 3-6% и сдачей в местной валюте по невыгодному курсу. Карта с оплатой в местной валюте почти всегда дешевле.
Стоит ли брать карту иностранного банка для поездки?
Для первой поездки - нет: обслуживание и минимальный остаток обычно съедают больше, чем экономия на курсе при разовых тратах до 100 000 ₽. Выгода появляется при регулярных поездках, когда наценка 0,5% против 3% окупает содержание счёта.
Источники
- Банк России - официальные курсы валют и методика их установления.
- Роспотребнадзор - разъяснения по услугам обмена валюты и информированию потребителей.
- Visa и Mastercard - правила курсовой конвертации и динамического конвертирования валют (DCC).
- IATA - рекомендации по валютным расчётам в туристических операциях.
Вывод: три решения, которые экономят 6-8% бюджета
Откажитесь от конвертации в терминале, разбейте обмен на три транша и держите резерв 8% в наличных. Эти три решения не требуют ни специальных знаний, ни дополнительных расходов, но на бюджете первой поездки в 90 000 ₽ они возвращают 5 400-7 200 ₽.
Перед вылетом сверьте таблицу расходов в двух валютах с текущим коридором курса - это займёт 15 минут и покажет, нужна ли корректировка до отъезда.
Комментарии
Полезно, что напомнили про оплату в местной валюте: раньше несколько раз автоматически соглашался на сумму в рублях в терминале и не замечал разницы в курсе.
Не очень убедил совет менять деньги тремя траншами: если последнюю часть покупать уже на месте, разве комиссии за повторный обмен не могут съесть экономию? Особенно когда сумма на поездку небольшая.
Не совсем понял про резерв: в начале указано 8% всего бюджета, а в порядке действий — 8% расходов на месте. Если билеты и отель уже оплачены, от какой суммы всё-таки считать?
Про брокерский счёт: наценка 0,3-0,8% выглядит заманчиво, но это уже с учётом комиссии за вывод валюты или только спред на бирже? У некоторых брокеров вывод долларов и евро стоит фиксированную сумму, и на небольших объёмах экономия против обменника почти исчезает.
Про 5-8% на DCC — подтверждаю, но иногда кнопки с местной валютой на экране просто нет, особенно если карта в долларах, и приходится искать другой банкомат. В Праге так и сделал, хотя час потерял. Интересно, это от банка-эквайера зависит или от самого банкомата?