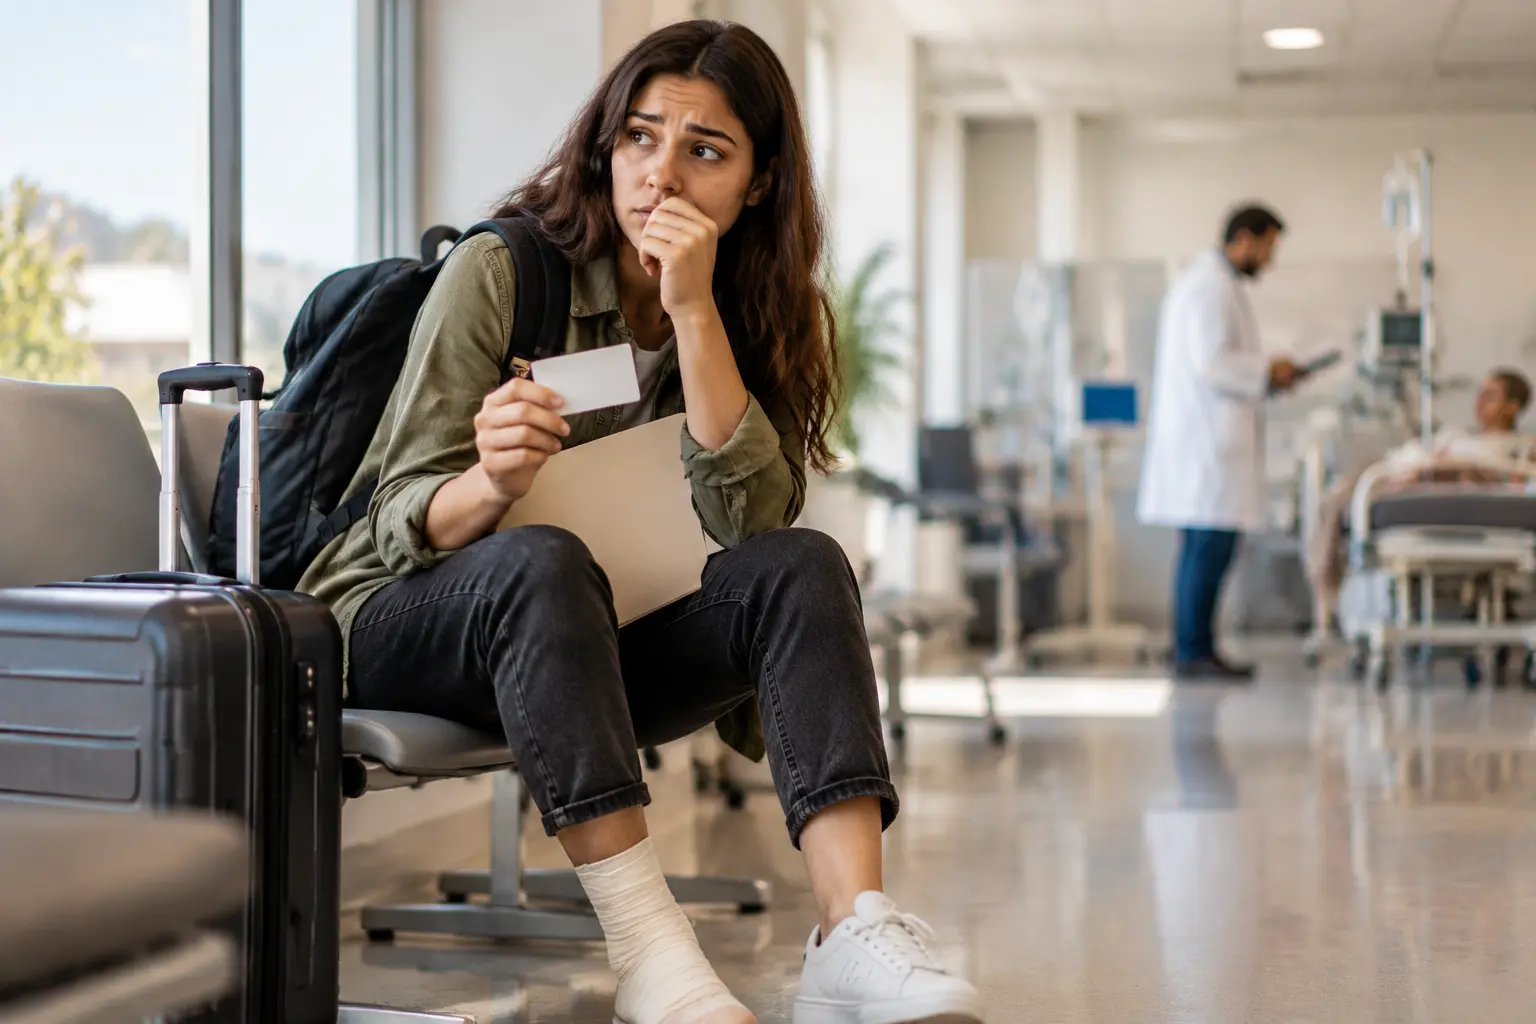
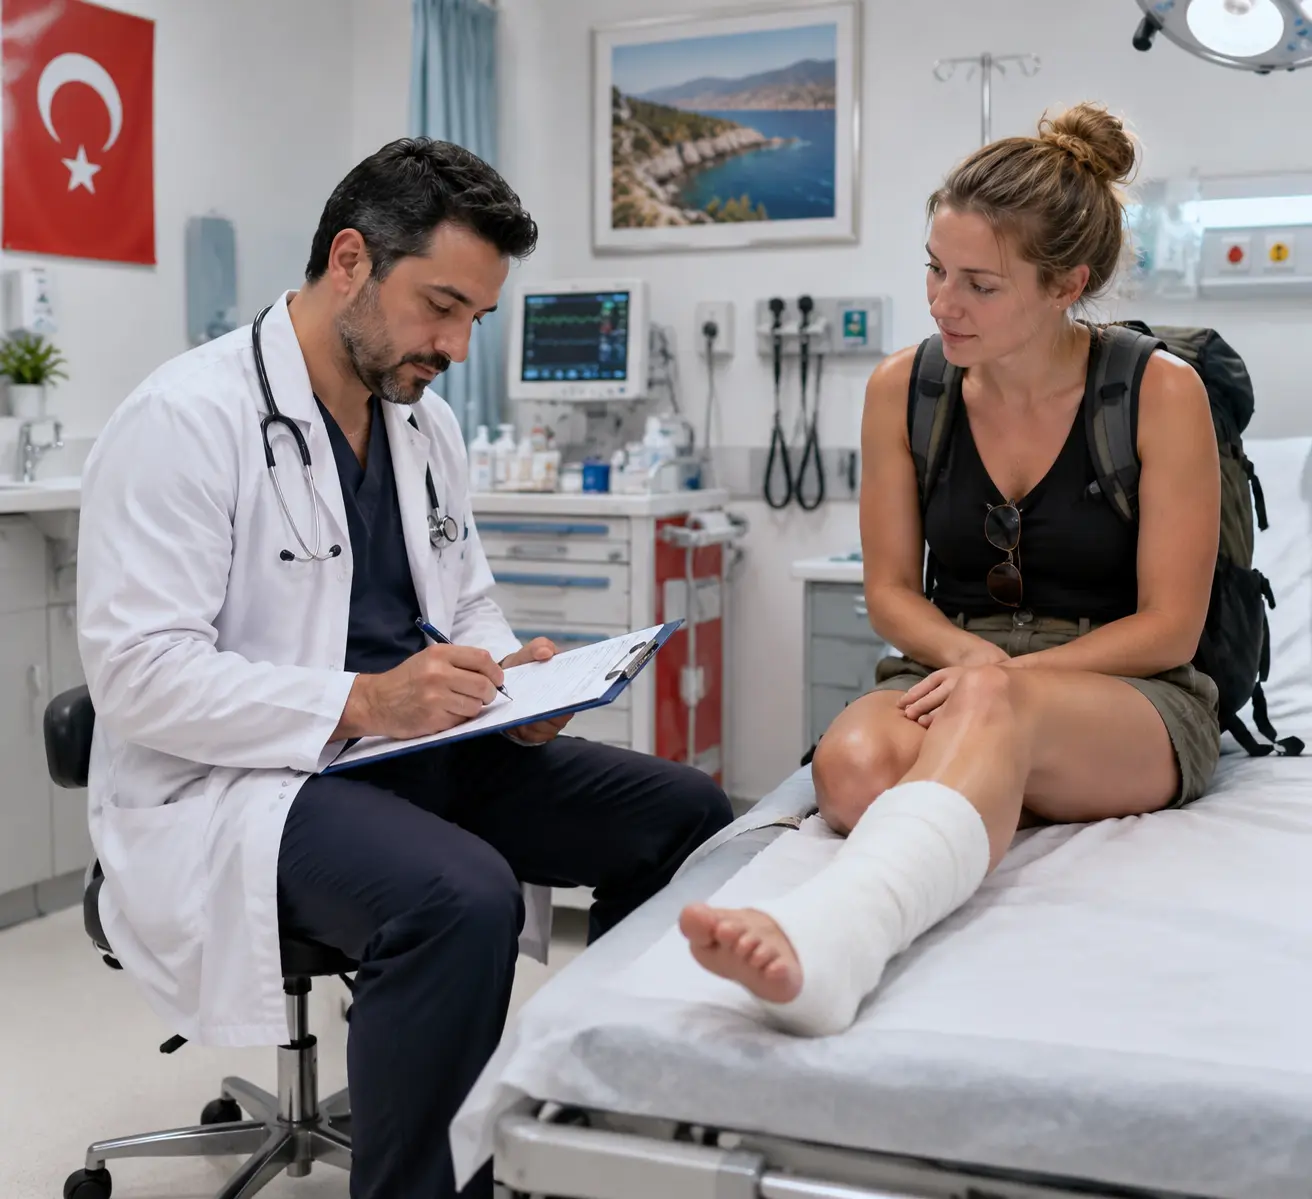
В феврале 2026 года туристка из Казани на третий день отдыха в Шарм-эль-Шейхе поскользнулась у бассейна и сломала лодыжку. Рентген, гипс и две ночи в клинике обошлись в 2 340 долларов, а купленный за 640 рублей полис покрывал не более 15 000 рублей - разницу пришлось вносить картой прямо на ресепшене.
Такие истории почти всегда происходят с теми, кто впервые планирует поездку и считает медицинскую страховку для первой поездки формальностью для визы. Дальше - знакомый сценарий новичка: собрать чемодан по советам из соцсетей, рассчитать бюджет без медицинского резерва, оформить документы в последнюю неделю и «не переплатить» именно там, где экономия обнуляет всю защиту. Разбираем на цифрах, что покрывает полис, где спрятаны отказы и сколько стоит разумный минимум в 2026 году.
Коротко: сколько на самом деле стоит экономия на полисе
- Минимальный полис за 420-600 ₽ на 10 дней почти всегда идёт с франшизой 100-150 €: первые расходы закрывает сам турист.
- Разница между «экономом» и стандартом - 1 200-1 800 ₽ на человека, то есть меньше одного ужина в курортном ресторане.
- Сутки в стационаре стоят 250-600 € в Египте и Турции и 700-1 400 € в Италии или ОАЭ.
- Медицинская эвакуация и репатриация обходятся в 8 000-35 000 € и в дешёвые тарифы не входят.
- Обострение хронических заболеваний - стандартное исключение, покрытие появляется только в расширенных тарифах.
- Полис с нулевой франшизой и лимитом 50 000 € на 10 дней в 2026 году стоит 1 800-2 900 ₽ - это ориентир разумного минимума.
Что покрывает базовый полис, а что заканчивается у входа в клинику
Базовый туристический полис закрывает внезапные острые состояния: травму, отравление, резкое повышение температуры, экстренную стоматологию при острой боли. Лимит указан в евро и означает максимум, который страховая заплатит за одну поездку, а не за один визит к врачу.
За пределами покрытия почти всегда остаются обострение хронических диагнозов (астма, гастрит, диабет, гипертония), травмы в состоянии алкогольного опьянения, активный отдых без отдельной опции, плановая стоматология и обращения, о которых не сообщили в ассистанс до визита к врачу.
Когда вы собираете пакет документов на поездку заранее, полис логично проверять в один день с визой и бронью: в этот момент тариф ещё можно поменять без доплаты за срочность.
Три сценария: цена экономии в конкретных цифрах
Ниже - типовые обращения, которые чаще всего фигурируют в отчётах ассистанс-компаний за сезон 2025-2026 годов.
- Перелом лодыжки, Египет, 10 дней. Итоговый счёт - 2 340 $ (около 215 000 ₽ по курсу 2026 года). Полис с лимитом 15 000 ₽ закрыл примерно 6% суммы.
- Аппендицит, Турция, 7 дней. Операция и трое суток стационара - 4 100 $. Полис с франшизой 150 € вернул всё, кроме первых 150 €.
- Отравление, Таиланд, 5 дней. Капельница и наблюдение - 480 $. Дешёвый полис с лимитом 15 000 € сработал, потому что случай был острым и лечение не вышло за лимит.
Вывод не в том, что экономить нельзя, а в том, что дешёвый полис иногда срабатывает - и именно этот удачный опыт создаёт ложное чувство защищённости перед следующей поездкой.
| Страна | Приём врача | Рентген и гипс | Сутки в стационаре |
|---|---|---|---|
| Египет | 80-150 € | 350-600 € | 250-400 € |
| Турция | 60-120 € | 300-550 € | 300-600 € |
| Таиланд | 50-100 € | 250-450 € | 200-500 € |
| ОАЭ | 150-300 € | 700-1 200 € | 700-1 400 € |
| Италия | 150-250 € | 600-1 000 € | 800-1 400 € |
Именно поэтому в смету первой поездки стоит закладывать резервный фонд не меньше 300-500 € - не на экскурсии, а на случай, если клиника попросит оплату до подтверждения от страховой.
Скрытые условия, из-за которых отказывают в выплате
Большинство отказов съедают три пункта правил: франшиза, сублимит на конкретную услугу и формулировка «хронические заболевания». Франшиза - это сумма, которую турист платит сам до начала выплат, и в турецких клиниках её нередко просят наличными ещё до осмотра.
Второй по частоте отказ - отсутствие согласования с ассистансом. Если турист пошёл в первую попавшуюся клинику, не позвонив по номеру из полиса, страховая вправе не возмещать расходы: формально это нарушение порядка обращения.
«За 12 лет работы я вижу одну и ту же картину: люди покупают лимит 15 000 евро и удивляются, что в клинике просят 150 евро наличными. Это не обман, это франшиза из условий договора. И второе: всегда сохраняйте чек и выписку с диагнозом - без них выплата превращается в переписку на месяцы». - Ирина Соколова, страховой аналитик туристических ассистансов.
Отдельная история - документы. Когда оформление страховки и визы идёт в последнюю неделю, новичок берёт первый предложенный тариф, не проверяя опцию активного отдыха, и узнаёт об исключении уже на месте происшествия.
Сколько стоит нормальный полис: сравнение тарифов на 10 дней
Цены собраны по предложениям российских страховщиков и агрегаторов в первой половине 2026 года для одного взрослого туриста 30-40 лет, направление - Турция или Египет.
| Тип полиса | Лимит покрытия | Франшиза | Цена на человека | Что не покрывает |
|---|---|---|---|---|
| Минимальный агрегаторный | 15 000 € | 100-150 € | 420-600 ₽ | хроника, спорт, стоматология |
| Базовый медицинский | 30 000 € | 50 € | 900-1 400 ₽ | экстрим, часть репатриации |
| Стандарт с репатриацией | 50 000-100 000 € | 0-30 € | 1 800-2 900 ₽ | экстрим, беременность от 12 недель |
| Расширенный (спорт, экстрим) | 100 000 € | 0 € | 3 400-5 200 ₽ | хроника вне угрозы жизни |
| Максимальный и отмена поездки | 100 000 € и отмена | 0 € | 5 500-8 000 ₽ | умышленные травмы |
Та же логика ловит новичка и при выборе перелёта: слишком дешёвые авиабилеты часто прячут сборы за багаж и обмен даты, и «экономия» превращается в доплату 30-40% на стойке регистрации.
Как выбрать полис за 20 минут: пошаговый план
- Определите лимит: для поездки 7-14 дней минимум 50 000 €, для США и Канады - от 100 000 €.
- Проверьте франшизу: 0-30 € комфортно, 100-150 € означает «платите сами» до начала выплат.
- Допишите опции под маршрут: снорклинг, аренда мопеда, горные лыжи, дайвинг.
- Потратьте 5 минут на список исключений - именно там прячутся хроника и алкоголь.
- Сохраните номер ассистанса офлайн и распечатайте полис: скорая в чужой стране не спрашивает email.
- Проверьте даты: полис должен стартовать до вылета и заканчиваться минимум на день позже возврата.
И держите страховку внутри общего расчёт бюджета первой поездки: полис, виза и отель - три статьи, где попытка сэкономить 500 ₽ стоит дороже всего.
Частые вопросы
Обязательна ли медицинская страховка в первой поездке за границу?
Для Шенгена, ОАЭ, Турции и Египта полис требуется при въезде или оформлении визы, минимальное покрытие - обычно 30 000 €. Там, где страховка формально не обязательна, госпитализация оплачивается из кармана: сутки стационара стоят 250-1 400 €. На практике «необязательно» означает «оплачиваете сами».
Можно ли сэкономить, купив самый дешёвый полис за 400 рублей?
Да, если поездка короткая, страна с недорогой медициной и вы не занимаетесь активным отдыхом. Такой полис закрывает острые случаи в пределах 15 000 €, но обычно включает франшизу 100-150 € и не покрывает обострение хронических болезней. Доплатив 1 200-1 800 ₽, вы получаете лимит 50 000 € и франшизу 0-30 €.
Что такое франшиза и как она работает на практике?
Франшиза - сумма, которую турист оплачивает сам до начала выплат. При франшизе 100 € и счёте 480 € страховая возместит 380 €, а первые 100 € останутся на вас. В турецких и египетских клиниках эту сумму часто просят наличными до начала лечения.
Покрывает ли полис обострение хронического заболевания?
В минимальных и базовых тарифах - нет, это стандартное исключение. Расширенные полисы закрывают обострение, если состояние не требовало планового лечения последние 6-12 месяцев. При астме, диабете или гипертонии нужна отдельная опция, иначе все расходы ваши.
Что делать, если клиника отказывается принимать полис?
Позвоните в ассистанс по номеру из полиса до оплаты и попросите соединить с клиникой. Ассистанс подтверждает гарантию оплаты напрямую, и в большинстве случаев вопрос закрывается за 10-15 минут. Если заплатить пришлось самому, сохраните чек, счёт и выписку с диагнозом - без них выплату не одобрят.
Нужна ли страховка, если едешь по системе «всё включено»?
Да. Отельное «всё включено» покрывает питание и развлечения, но не медицинские расходы за пределами отеля. Отравление, солнечный ожог или травма у бассейна оплачиваются отдельно, а отель лишь вызывает врача. Средний счёт за такой визит в Египте - 80-150 € без лекарств.
Можно ли оформить полис в день вылета?
Технически да: онлайн-полис активируется через 15-30 минут после оплаты, часть агрегаторов продаёт его даже в аэропорту. Но цена в день вылета выше на 20-40%, а опции вроде активного отдыха могут быть недоступны. Оформлять страховку вместе с визой дешевле и спокойнее.
Источники и справочные материалы
- Федеральный закон № 132-ФЗ «Об основах туристской деятельности в Российской Федерации», статьи 17 и 17.1 - требования к страхованию туристов.
- Всемирная организация здравоохранения (ВОЗ), раздел International travel and health - рекомендации по медицинскому страхованию в поездках.
- Ассоциация туроператоров России (АТОР), обзоры страховых случаев за 2025-2026 годы - статистика обращений и средних счетов.
- Практические подборки и сервисы для новичков: трипскан новый.
Экономия на медицинской страховке выглядит безобидно ровно до первого визита в клинику: разница в цене полиса - 1 200-1 800 ₽, а счёт за перелом - 2 000-4 000 $. Рабочая конфигурация для первой поездки: лимит от 50 000 €, франшиза до 30 €, репатриация в покрытии и опции под конкретный маршрут.
Оформляйте полис в один день с визой и бронью, храните номер ассистанса офлайн и держите резерв 300-500 € на мелкие медицинские расходы. Это не переплата, а защита от счёта, который способен обнулить весь бюджет поездки.
Чтобы оставить комментарий — зарегистрируйтесь или войдите
Войти / зарегистрироваться